鞍鋼股份兩年虧損超百億元,經營現金流驟降148%,為何仍稱“現金流情況非常好”?
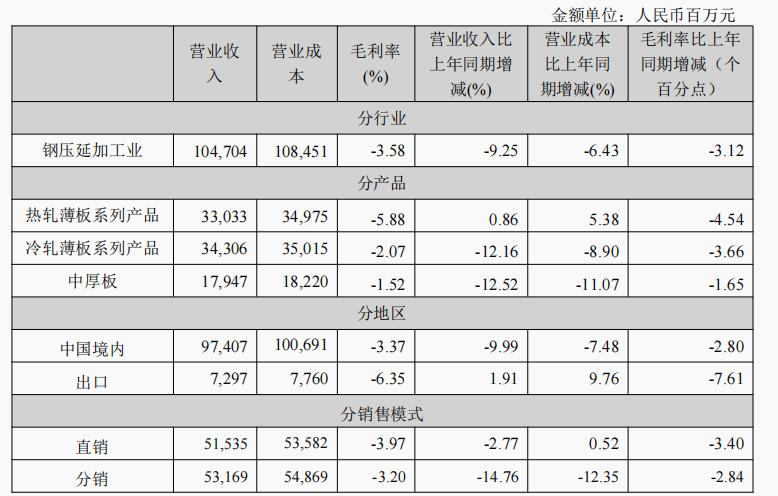
鋼鐵行業陷入深度調整期,鞍鋼股份作為國內老牌鋼鐵巨頭,其財務狀況引發市場廣泛關注。2022年至2023年,鞍鋼股份連續兩年虧損,累計虧損額超過百億元,與此公司經營活動產生的現金流量凈額同比驟降148%,出現大規模凈流出。在業績說明會或公開表態中,公司管理層卻堅稱“現金流情況非常好”。這一看似矛盾的表態背后,究竟隱藏著怎樣的邏輯?鋼鐵壓延加工業務的特殊性又如何解釋這一現象?本文將從財務數據、行業背景及現金流結構等角度展開分析。\n\n一、兩年虧損超百億,經營現金流為何驟降148%?\n\n根據鞍鋼股份年報,2022年公司歸母凈利潤虧損約32.6億元,2023年虧損進一步擴大至約70.9億元,兩年合計虧損103.5億元。對于鋼壓延加工企業而言,虧損主要源于鋼材價格下跌與原材料成本高企的雙重擠壓。2022年以來,房地產行業持續探底,基建投資增速放緩,螺紋鋼、熱軋板卷等主要壓延產品需求疲軟,價格震蕩下行。而鐵礦石、焦煤等原料價格雖也有回落,但成本傳導存在滯后,導致噸鋼毛利大幅收窄甚至轉負。\n\n更令市場擔憂的是經營現金流的急劇惡化。2023年,鞍鋼股份經營活動產生的現金流量凈額為-67.8億元,而2022年同期為正值約141.7億元(調整后),同比降幅高達148%。這意味著公司主業不僅沒有“造血”能力,反而在持續“失血”。虧損與現金流惡化疊加,理論上財務風險已然凸顯。\n\n二、“現金流情況非常好”從何談起?\n\n面對巨額虧損和現金流凈流出,為何公司 still 聲稱現金流非常好?深入分析其資產負債表和現金構成后可以發現,這一表述可能指的是“現金儲備”或“流動性”的靜態富裕,而非經營活動動態創造現金流的能力。\n\n截至2023年末,鞍鋼股份賬面貨幣資金約為167.5億元,加上交易性金融資產等,可快速變現的流動性資產超過200億元。相比之下,公司短期借款及一年內到期的非流動負債合計約150億元,靜態看確實不存在短期償債火燒眉毛的危險。也就是說,公司依靠此前留存現金以及新增融資,手中仍握有大量余糧。\n\n公司可能將“現金流情況”與“融資現金流”混淆。2023年,鞍鋼股份籌資活動產生的現金流量凈額為正(約60億元),主要來自銀行借款增加。集團給予的財務支持以及自身銀行授信額度較高(與多家大行保持長期合作),使得公司可以通過債務滾動維持日常運營,從而維持現金賬戶余額的穩定。從這個角度看,公司想表述的是‘流動性安全’,而非‘經營活動獲現能力健康’。\n\n三、鋼鐵壓延加工行業的現金流特殊性\n\n鋼壓延加工處于鋼鐵產業鏈的中游,將粗鋼或鋼坯通過熱軋、冷軋、涂鍍等工藝加工成板材、管材、型材等產品。這一環節具有十分鮮明的現金流特征:\n\n第一,存貨和應收賬款對經營現金流影響巨大。2023年鋼價下行,而鋼廠通常必須保持連續生產(高爐不能輕易停產),導致產成品庫存被動增加。為了穩定銷售渠道,對下游客戶往往給予一定賬期。年報顯示,鞍鋼股份存貨從2022年末的約180億元上升至2023年末的約200億元,應收賬款亦有一定增長。這兩項占用資金直接拉低了經營活動現金流。另一方面,應付賬款周期雖有延長,但部分供應商(如鐵礦石、焦煤企業)地位強勢,要求預付或短賬期,進一步造成現金凈流出。\n\n第二,鋼壓延加工的重資產和折舊特征。企業的折舊攤銷規模每年數十億元,這些非付現成本在利潤表上導致大額虧損,但并未完全對應現金流出。因此在現金流暴跌時,往往虧損的絕對額小于經營現金凈流出的絕對額。不過147%的降幅仍表明短期營運資金波動遠遠超正常范圍。\n\n第三,價格風險和管理策略存在時間差。鋼壓延廠從原料采購到成品銷售,持有周期可能在2-4個月。期間鋼價如果快速下跌,將會產生對存貨跌價準備的計提以及對未來盈利的侵蝕。現金流入因銷售量大而延緩,而采購款往往已經或即將支付,這一錯配對現金流帶來極大輪動沖擊。\n\n四、綜述反思:對“好”的重新定義\n\n綜上,“被曝兩年虧超百億、經營現金流降148%的背景下”,出現“現金流情況非常好”這樣的說法,應反思為:\n\n- “好”所指的標準不同。企業經營和投研雙方關于財報現金流的審視維度其實是并列而非等同 —— 從安全的現金風控頭部審視看到的的確是較大的余量和備用手段;但從穩健經營、減少輸血及內生降債務回收,其實不能僅是充足相對盈余才表現為良性。持續的經營與投向雙虧而依然展現紅潤底色說明資產有保殼壓力的高效應化解運行存在問題。此外在未來超跑現金壓峰不按時大量債務至依賴再借更新期的高時限杠桿過度放巨規模引表現就同口徑并不完美甚至尖銳甚至滑鐵盧,重分配時的隱流失和無法覆蓋日常流帶來的終將是一次真正的從內部消耗空心透支未來融資信貸資源的形象負擔與數據表觀修正所必須倚靠上市上母多方防范重入危局的平穩回升警謹樂觀對外表不掩財務綜合承受力根基下沉、效益最終落地存疑。
如若轉載,請注明出處:http://m.jcgolf.cn/product/32.html
更新時間:2026-10-21 15:28:23